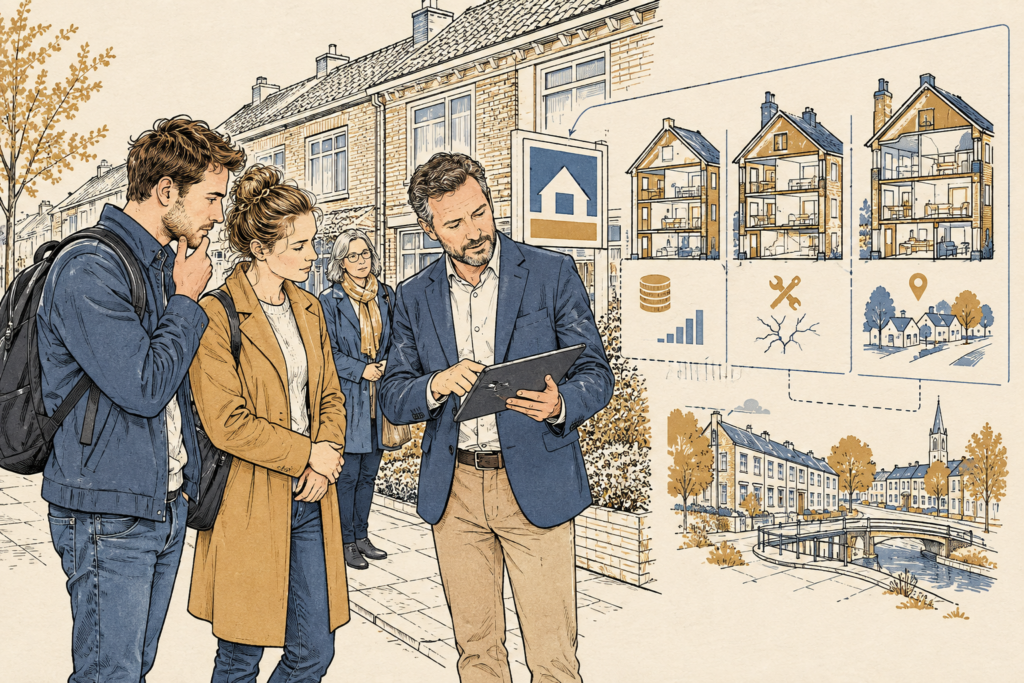
Voor de deur van een tussenwoning staan drie mensen te wachten op de makelaar. Op het bord hangt sinds vorige week een sticker met een nieuw bedrag, lager dan het oude. Twee van de drie denken hetzelfde: eindelijk. De derde weet dat hij straks alsnog moet overbieden.
Bij 8,9 procent van de verkochte woningen werd in het tweede kwartaal van dit jaar de vraagprijs naar beneden bijgesteld, 1,4 procentpunt meer dan in dezelfde periode vorig jaar. Dat becijferde makelaarskoepel Dynamis, meldt BNR op basis van het FD. Verkopers gingen bovendien gemiddeld eerder tot die verlaging over. De gemiddelde daling bedroeg 6,3 procent, ofwel 39.300 euro; in Zeeland liep dat op tot 7,9 procent. Het Reformatorisch Dagblad noemde dat in een commentaar geen hoopvol signaal voor huizenkopers, en daar heeft de krant gelijk in. Alleen niet helemaal om de reden die erbij staat.
Een prijsverlaging is geen korting, het is een correctie
Het misverstand zit in het woord. Een verlaagde vraagprijs klinkt als een huis dat goedkoper is geworden, maar het is een huis dat te duur in de markt stond. Dat verschil is zichtbaar in de cijfers van Huispedia, dat deze zomer de meeste prijsverlagingen in tweeënhalf jaar telde. Op afgeprijsde woningen wordt gemiddeld 3,2 procent overboden, tegen 4,8 procent landelijk. Er wordt ook minder vaak overboden: bij 57,6 procent van de afgeprijsde woningen, tegen 70,5 procent van alle verkochte woningen. En bijna een derde van de afgeprijsde woningen, 31,2 procent, gaat zelfs onder de nieuwe, al verlaagde prijs weg.
Dynamis leest het anders. Dat verkopers eerder verlagen, wijst er volgens de koepel op dat de transactieprijzen over de volle breedte omlaaggaan. Wij zien dat in de cijfers niet terug, en dat is een echt meningsverschil. De gemiddelde overbieding stéég namelijk, van 4,7 naar 4,8 procent, en Huispedia meet dat de overbiedingsfrequentie maar daalde van 71,4 naar 70,5 procent terwijl het aanbod met ruim 25 procent groeide. Zakt de hele markt, dan zou de druk juist overal moeten afnemen. In plaats daarvan verplaatst hij zich naar de woningen die meteen scherp staan.
Dat is dus geen markt die afkoelt. Dat is een markt die in tweeën breekt. Woningen die meteen scherp geprijsd staan trekken de drukte en het overbieden naar zich toe — de gemiddelde overbieding steeg zelfs weer, van 4,7 naar 4,8 procent. De rest blijft liggen, gaat omlaag, en trekt vervolgens juist kopers die weten dat er ruimte is.
Wat 39.300 euro betekent voor wie zoekt
Reken het door voor één zoeker. De verlaging komt uit de cijfers van Dynamis, het overbieden uit die van Huispedia, dus dit is een schets en geen prognose. Stel je richt je op woningen rond de 450.000 euro. Een gemiddelde verlaging van 6,3 procent brengt zo’n huis op ongeveer 421.700 euro. Wordt daar vervolgens 3,2 procent op overboden, dan betaal je 435.200 euro. Een vergelijkbare woning die vanaf dag één scherp geprijsd stond en voor 450.000 euro in de verkoop ging, kost je met de landelijke overbieding van 4,8 procent 471.600 euro. Dat scheelt ruim 36.000 euro. De prijsverlaging is dus echt geld waard — maar alleen voor wie geduld heeft en bereid is een woning te kopen waar de rest maandenlang aan voorbij is gelopen.
De spreiding versterkt dat. Zeeland is volgens Dynamis koploper, door beperkte vraag naast een ruimer aanbod, terwijl het fenomeen in de Randstad veel minder voorkomt. En het zit vooral aan de bovenkant: van de woningen met een vraagprijs van een miljoen euro of meer ging één op de vijf voor een lager bedrag weg. De doelgroep voor die categorie werd kleiner terwijl het aanbod groeide, en met de gestegen hypotheekrentes kan dat doorzetten. Wie in dat segment zoekt heeft dus een heel andere markt voor zich dan wie op een tussenwoning van vier ton mikt. Wie dus in de krant leest dat verkopers zakken, en dat vertaalt naar de wijk waar hij zelf zoekt, komt bedrogen uit. Hetzelfde geldt voor het landelijke prijsbeeld dat wij in juli optekenden: gemiddelden verbergen hier meer dan ze laten zien.
Het voorstel van de krant klinkt mooi en werkt averechts
Het RD-commentaar eindigt met een oproep: “Terug naar een vraagprijs waarmee de verkoper tevreden is en naar een koopproces waarbij de verkoper telkens met maximaal één gegadigde in onderhandeling is.” Dat is sympathiek en het zou de huizenjacht transparanter maken. De krant noemt zelf de juiste oorzaak — overbieden komt vooral voor als de groei van de woningvoorraad achterblijft bij de groei van het aantal huishoudens — en daar geven wij hem gelijk in. Het voorstel lost alleen niets op zolang precies dat het geval is. Eén gegadigde tegelijk betekent dat de verkoper kiest wie hij als eerste spreekt — en dat is dan niet degene met het hoogste bod, maar degene met het minste voorbehoud. In de praktijk is dat de koper zonder financieringsvoorbehoud en met eigen geld. Precies de groep die het nu al wint van starters die dat eigen geld niet hebben.
Ook de kritiek op overbieden verdient tegenspraak van onze eigen kant. Overbieden is lelijk, maar het is wel het enige mechanisme waarmee een koper zónder relaties in de wijk alsnog vooraan komt. Haal je dat weg zonder het aanbod te vergroten, dan verschuift de verdeling van de hoogste bieder naar de best verbonden bieder.
Zet vanavond een alert op woningen die blijven staan
Stel vanavond in je zoekopdracht niet alleen een prijsgrens in, maar ook een filter op looptijd: woningen die langer dan drie maanden te koop staan. Dat is een vuistregel, geen cijfer uit het rapport, maar het is wel de groep waarin verlagingen opduiken. Kijk er meteen bij welke woningen al een keer eerder van prijs veranderden; dat staat in de historie van de meeste aanbodsites, en het aanbod om uit te kiezen is er: volgens Huispedia groeide het in het tweede kwartaal met ruim 25 procent, van 66.000 naar meer dan 83.000 woningen.
Het volgende meetmoment zijn de kwartaalcijfers over het derde kwartaal, later dit najaar. Blijft het aandeel prijsverlagingen stijgen terwijl de gemiddelde overbieding óók stijgt, dan is de tweedeling bevestigd en is “de markt koelt af” definitief de verkeerde samenvatting. Dat past bij het beeld dat ABN Amro eerder schetste over een markt die op papier afkoelt en in de praktijk hard blijft.